Seguros de hogar con protección contra daños por agua: Analizamos las pólizas
Seguros de hogar con protección contra daños por agua: Analizamos las pólizas
La tranquilidad de saber que tu hogar está protegido es un pilar fundamental en cualquier planificación financiera personal. Aunque tradicionalmente el enfoque se ha centrado en el seguro contra incendios, los daños por agua representan una amenaza creciente y significativa para las viviendas. Fenómenos meteorológicos extremos, fugas inesperadas y problemas estructurales en la plomería pueden derivar en consecuencias devastadoras, por lo que la cobertura daños por agua seguro hogar se ha convertido en una de las cláusulas más valoradas al contratar una póliza.
Un incidente de este tipo no solo pone en riesgo tus pertenencias materiales, sino que puede generar reparaciones extremadamente costosas y comprometer la habitabilidad de la vivienda. Por ello, comprender cómo funcionan los seguros de hogar con protección contra daños por agua es una inversión inteligente. En este análisis, desglosaremos los aspectos clave para que puedas elegir la póliza que mejor se adapte a tus necesidades y presupuesto.
Tipos de cobertura contra daños por agua
No todas las pólizas ofrecen el mismo nivel de protección. Es vital distinguir entre los diferentes tipos de cobertura daños por agua para evitar descubrir vacíos de protección en el momento de un siniestro. Las opciones suelen clasificarse de la siguiente manera:
- Cobertura básica: Generalmente cubre daños causados por eventos climáticos específicos como lluvias torrenciales, granizo o inundaciones repentinas. Sin embargo, suele ser limitada y puede no incluir problemas internos de la vivienda; por eso conviene revisar qué cubre la póliza básica antes de asumir que cualquier fuga quedará amparada.
- Cobertura de plomería: Este apartado varía considerablemente según la aseguradora. Algunas pólizas cubren la reparación de las tuberías dañadas, mientras que otras se limitan únicamente a los daños causados por la fuga; la cobertura de plomería seguro hogar suele ser un complemento opcional que conviene negociar al contratar.
- Cobertura de inundación: Es fundamental para quienes residen en zonas de alto riesgo. Es importante entender que, por lo general, las inundaciones no están incluidas en la póliza estándar de hogar y requieren una protección adicional: la cobertura de inundación póliza hogar se contrata por separado y su coste depende del nivel de riesgo de la zona.
Para obtener una protección completa, es necesario buscar pólizas que trasciendan lo básico y cubran tanto los eventos externos como los incidentes internos de mantenimiento.
Exclusiones comunes en las pólizas de daños por agua
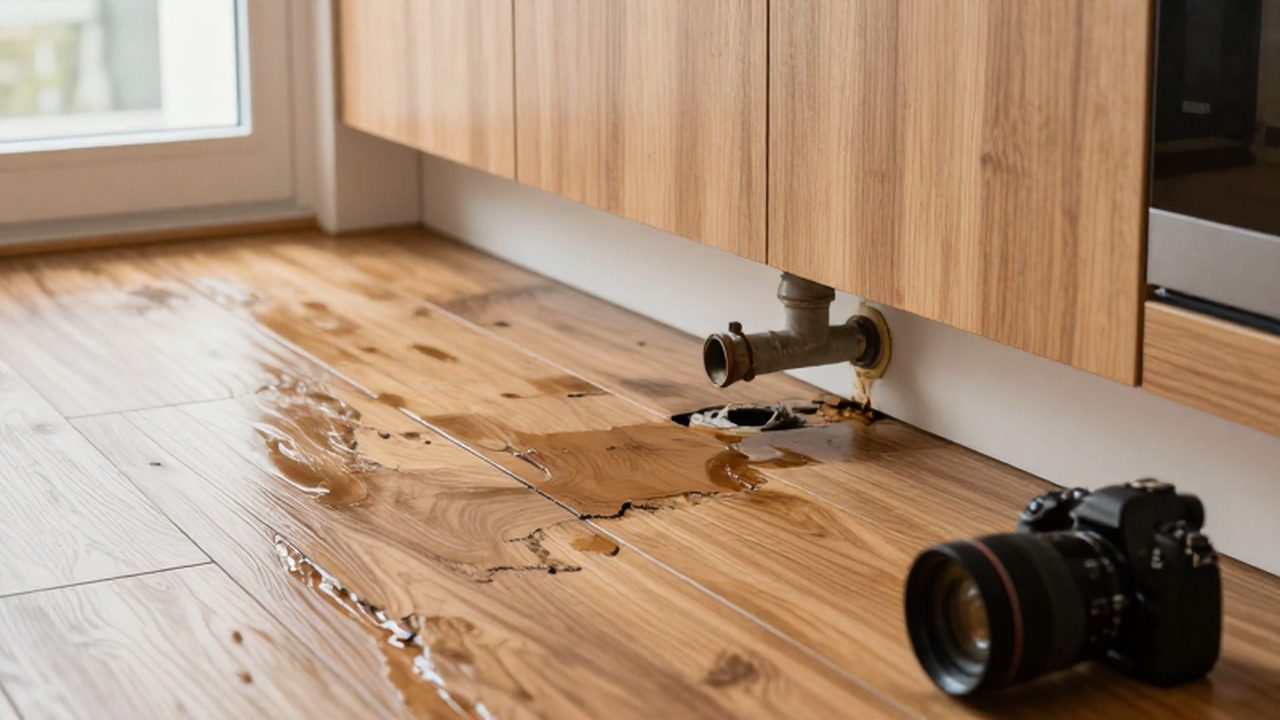
A pesar de la seguridad que brindan, las pólizas de seguro tienen límites claros. Comprender las exclusiones póliza daños por agua es tan importante como conocer las coberturas para evitar sorpresas desagradables durante un reclamo.
Las principales exclusiones suelen incluir:
- Desgaste natural y falta de mantenimiento: Las aseguradoras no cubren daños derivados del deterioro normal de los materiales o de la negligencia del propietario. Por ejemplo, si una fuga ocurre por no haber realizado inspecciones periódicas en el sistema de plomería, es muy probable que la cobertura sea rechazada; documentar el mantenimiento preventivo puede ayudarte a defender un reclamo por fuga de agua cobertura aseguradora.
- Aumento del nivel del agua: Muchos siniestros causados por el ascenso del nivel del agua (fenómenos naturales de inundación) quedan fuera de la póliza estándar y requieren la contratación de una cobertura específica.
- Almacenamiento de materiales peligrosos: La fuga de productos químicos o materiales inflamables puede invalidar la cobertura de la póliza según los términos establecidos.
Revisar meticulosamente las cláusulas de exclusión en los términos y condiciones es un paso esencial antes de cualquier contratación.
Costos y primas: ¿Cuánto cuesta la protección?
El precio de un seguro de hogar con protección contra daños por agua no es fijo; el coste seguro hogar daños por agua depende de una serie de variables críticas que determinan el riesgo asumido por la aseguradora:
- Ubicación geográfica: Las zonas propensas a tormentas severas o inundaciones suelen tener primas más elevadas.
- Características de la vivienda: El tamaño, la antigüedad y el valor de los bienes asegurados influyen directamente en el costo.
- Amplitud de la cobertura: A mayor nivel de protección (como coberturas extendidas de plomería), mayor será la prima anual.
Como estrategia para gestionar el gasto, se puede considerar el aumento de la franquicia (la cantidad que el asegurado asume de su bolsillo en cada siniestro), lo cual suele reducir la prima seguro daños por agua anual. No obstante, la clave está en la comparación: obtener múltiples cotizaciones es la mejor manera de encontrar un equilibrio entre precio y protección adecuada.
Consideraciones financieras: Presupuesto y prioridades
Al evaluar estas pólizas, es necesario integrarlas de forma racional en tu presupuesto familiar. No se trata solo de buscar la opción más económica, sino de determinar el nivel de riesgo que puedes permitirte asumir sin poner en peligro tu estabilidad financiera; elegir seguro hogar protección agua implica sopesar el coste de la prima frente al impacto económico de un siniestro no cubierto.
Al tomar la decisión, considera los siguientes puntos:
- Impacto en el flujo de caja: Analiza cómo la prima mensual o anual afecta tus gastos corrientes.
- Relación costo-beneficio: Evalúa si el costo de la prima es justificable frente al potencial gasto masivo de una reparación por daños de agua no cubierta.
- Priorización de necesidades: Debes equilibrar la protección de tu activo más importante (tu hogar) con otras obligaciones financieras como el ahorro o el pago de deudas.
En conclusión, asegurar tu hogar contra daños por agua es una medida de precaución fundamental dentro de tu estrategia de planificación financiera. Un análisis detallado de las coberturas, los costos y las exclusiones te permitirá tomar una decisión informada, protegiendo tu patrimonio y garantizando tu tranquilidad a largo plazo; revisar periódicamente tu póliza y ajustar la protección contra daños por agua según las condiciones de tu vivienda es la mejor forma de mantenerla al día.
Deja una respuesta
Entradas relacionadas